ĪSUMĀ:
Šis raksts nav ieteikums iegādāties vai pārdot vērtspapīrus.
Skaitļi un plāni
Biržas lietas
Rakstu sērija, kurā pēc pārskatu iesniegšanas iztaujājam lielāko biržā izgājušo Latvijas uzņēmumu vadītājus par biznesa attīstību, plāniem un akciju cenu svārstībām.
“Agrova Baltics” biržā nonāca pirms trim gadiem – 2023. gada novembrī. Mērķis bija piesaistīt naudu vērienīgai olu ražošanas paplašināšanai. Taču investoru interese izrādījās mazāka, nekā bija plānots. IPO [iziešanas biržā] laikā akciju cena – unikāls gadījums – strauji samazinājās no sākotnēji noteiktajiem 6,81 eiro līdz 5,11 eiro.
Kopš tā laika “Agrova” cena biržā visbiežāk bija pat zemāka nekā IPO laikā. Reizēm – ievērojami zemāka, noslīdot zem četriem eiro. Uzņēmuma darbības rādītāji līdz 2025. gadam nebija iespaidīgi. Taču 2025. gadā situācija radikāli mainījās: maijā uzņēmums beidzot pabeidza un nodeva ekspluatācijā divus lielus vistu novietņu kompleksus un šķidro produktu ražotni restorāniem – tā izpildot to, ko bija apsolījis pirms trim gadiem.
Palielināt gada apgrozījumu no 11,2 līdz 25,6 miljoniem? Gandrīz izdevās – 24,3 miljoni. Palielināt EBITDA [peļņa pirms procentiem, nodokļiem, nolietojuma un amortizācijas] no 2,1 līdz 8,5 miljoniem? Pat labāk – 9,2 miljoni. Neto peļņa sasniedza 5,2 miljonus eiro jeb 0,9 eiro par akciju – nepārprotami labāk, nekā tika gaidīts. Dividenžu izmaksu, kā solīts, sāka 2026. gadā: 34,9 centi par akciju jeb gandrīz 7 % no IPO cenas.
2026. gada pirmais pusgads izrādījās vēl veiksmīgāks: rādītāji pieauga par 50–100 % un pat vairāk.
Biržas investori reaģēja gan uz pārskatu, gan dividendēm, taču ne uzreiz. Akcijas cena oktobra beigās, 29. datumā, sasniedza 7,45 eiro – par 45,8 % vairāk nekā IPO laikā. Pirms dažām dienām, kad runājam ar Juriju Adamoviču, cena svārstās ap 6,9 eiro. Savukārt gada sākumā tā bija zem pieciem eiro.
Ko gaidīt turpmāk?
26 % rentabilitāte – lieliski, bet ne normāli
Rekordliels apgrozījums un peļņa. Neto rentabilitāte sasniedza 26 %. Cik ilgtspējīgs ir šāds līmenis?
Ir trīs galvenie faktori, kas ļāva mums uzrādīt šādu izaugsmi.
Pirmais – ražošanas jaudu palielināšana. Tagad tās ir nodotas ekspluatācijā, un tas būtiski palielina apgrozījumu.
Otrais – mēs būtiski mainījām produktu struktūru. Viss, kas saistīts ar olām, pašlaik ir cieši saistīts ar “animal welfare” jeb dējējvistu turēšanas apstākļiem. Mēs tajā ieguldām naudu, un šādu olu pašizmaksa un peļņas marža ir citāda. Tas veicināja rentabilitātes uzlabošanos.
Trešais – “tailwind”, proti, labvēlīgs vējš: visa Eiropas nozare pēdējos divarpus līdz trīs gadus pelna diezgan labi.
Tātad šī veiksme daļēji ir īslaicīga?
Daļēji jā. Skatoties desmitgades griezumā, mēs, tāpat kā visa lauksaimniecība, esam izteikti ciklisks bizness. Mēs par to atklāti stāstām saviem investoriem. Ir ļoti daudz no mums neatkarīgu faktoru: laikapstākļi, slimības.
Lauksaimniecība nav domāta cilvēkiem ar vājiem nerviem.
Vienu, divus vai trīs gadus var pelnīt, bet pēc tam – vairs nepelnīt vai pat ciest zaudējumus. Taču mums ir stabila pamatlīdzekļu bāze, kas ļauj pārlaist grūtus laikus.
Gandrīz četri miljoni eiro neto peļņas pie 15 miljonu apgrozījuma – neatceros, ka pārtikas nozarē būtu redzējis šādu rentabilitāti. Kāda ir jūsu norma?
Ja runājam par tīro rentabilitāti, angļu valodā ir labs izteiciens – “low teens”, 10–15 % tiek uzskatīti par ļoti labu rezultātu.
Tātad “normāli laba” peļņa būtu aptuveni uz pusi mazāka nekā pašlaik?
Jā. Un to mēs jau redzam otrajā pusgadā. Arī putnkopjiem ir savas biržas, kurās var sekot līdzi mūsu produktu cenām.
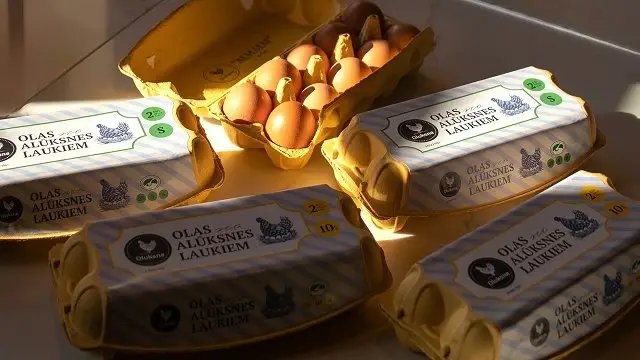
Arhīva foto. Pievienots 26.10.2023. LETA, Sintija Zandersone Alūksnes putnu fermas teritorija.
Otrajā pusgadā notika būtiska korekcija. To ietekmēja divi faktori.
Pirmkārt, turpina pieaugt Ukrainas produkcijas apjomi. Tā ir problēma Eiropas Savienībai un Lielbritānijai, jo ražošanas pašizmaksas bāze tur ir principiāli atšķirīga, mūsu standarti tur netiek ievēroti, un rezultātā Ukrainas olu pašizmaksa ir 2,5–3 reizes zemāka. Otrkārt, ir Turcija: liela daļa apjomu, kas agrāk tika piegādāti Tuvajiem Austrumiem, militārā konflikta dēļ tagad nonāk Eiropā. Tas jau ir norādīts Eiropas Komisijas oficiālajā ziņojumā.
Vai Latvijā tiešām ir turku olas?
Šeit mēs tās pagaidām nejūtam. Taču Anglijā un Rietumeiropā es tās jūtu.
Patērētājam labā ziņa ir tā, ka šīs lētās olas parasti netiek pārdotas veikalos, bet nonāk pārstrādē, proti, tiek termiski apstrādātas. Slimību risks līdz patērētājiem nenonāk.
Ar kādu rentabilitāti varam rēķināties gada otrajā pusē?
Precīzus skaitļus nevaru nosaukt. Taču gada griezumā uzrādīsim labu rentabilitāti un izpildīsim biznesa plānu.
Jāņem vērā, ka korekcija vērojama visā Eiropā. Turklāt olu tirgus visā pasaulē ir ļoti sezonāls: vasarā būtiski samazinās dzīvnieku izcelsmes olbaltumvielu patēriņš, mēs vairāk ēdam dārzeņus, augļus un ogas. Septembrī bērni atgriežas skolā, un patēriņš atkal pieaug. No oktobra beigām cenas sāk pakāpeniski kāpt. Šo kāpumu mēs jau redzam iepirkuma cenās tirdzniecības tīklos.
Olas pie robežas. Par to nedomāsim
No jūsu jaunās ražotnes līdz Krievijas robežai taisnā līnijā ir tikai 21 kilometrs. Vai jūs satrauc, kad saka, ka Latvija ir piefrontes valsts?
Es neesmu nervozs cilvēks.
Vai nebija domas, ka šo rūpnīcu labāk būtu uzbūvēt Kurzemē?
Dzīve ir iemācījusi nenožēlot pagātni. Vai tuvums robežai rada diskomfortu? Jā, rada. Vai es par to bieži domāju? Nē. Droši vien tāpat ir lielākajai daļai uzņēmēju, kuri šeit ieguldījuši daudz naudas.
Pirmajos trīs kara mēnešos gan man, gan komandai psiholoģiski bija ļoti nepatīkami. Kādā brīdī sajutu, ka mans diskomforts traucē kolektīvam, tāpēc sapulcināju visus un vienojāmies: uztraucamies tikai par to, ko varam ietekmēt. Bet par to, ko ietekmēt nevaram, – par to nedomāsim.
Ja kosmiskie satelīti izlems, ka no augšas mūsu objekti izskatās pēc divējāda lietojuma ražotnēm, ko mēs tur varam darīt? Neko. Tāpēc turpinām ražot olbaltumvielas un barot cilvēkus.
Vienlaikus mēs augam un pašlaik gatavojamies iegādāties ražošanas vietas citās valstīs.
Kur un kādas?
Pagaidām nevaru atbildēt, bet, kad būs rezultāts, informēsim biržu.
Vai šīs ražotnes pievienosies Latvijas uzņēmumam “Agrova Baltics” vai, tāpat kā olu ražotne Anglijā, tās iegādāsieties atsevišķi?
Kad gatavojāmies iegādāties ražotni Anglijā, sākumā mēģinājām strukturēt darījumu mūsu biržas uzņēmuma un “Agrova Baltics” līmenī. Ātri sapratām, ka tas nav iespējams. Problēma nav reģionā vai karā, bet gan mūsu tirgus briedumā un likviditātē. Mēs atklāti runājām ar pāris lielākajiem finanšu investoriem, tostarp pensiju fondiem. Interese bija nulle.
Par Lielbritāniju vēl pajautāšu, bet pagaidām pabeigsim par to 21 kilometru līdz Krievijas robežai. Kāpēc to jautāju? Pēc cenas un peļņas attiecības koeficienta jeb P/E jūsu akcijas izskatās lētas. Vai tam ir izskaidrojums? Vai investori no kaut kā baidās? Vai tirgus jums netic?
Domāju, ka tirgus netic ne tikai mums. Arī citi mūsu biržas emitenti, kas pat regulāri maksā dividendes, salīdzinājumā ar Eiropas kolēģiem ir būtiski nenovērtēti. Problēma ir tā, ka institucionālajiem investoriem mūsu tirgus nav pietiekami pievilcīgs. Tik mazu tirgu nav iespējams iekustināt tikai ar privātpersonu uzkrājumiem. Tā tas nedarbojas.
Situācija fundamentāli nemainīsies, kamēr Latvija nenonāks lielo aktīvu pārvaldītāju un fondu redzeslokā.
Lai mēs tiktu iekļauti tā dēvētajos “Emerging Markets” jeb attīstības tirgos, ir skaidri kritēriji attiecībā uz kapitalizāciju un to emitentu skaitu, kuru tirgus kapitalizācija pārsniedz miljardu. Mūsu politiķi lieliski zina, kas jādara.
Foto: Publicitātes attēls “Agrova Baltics” ražotne
Veiciet “Latvenergo” IPO. Veiciet “Latvijas valsts mežu” IPO. Visi stāsti par to, ka tas ir nacionālais dārgums un ka to nedrīkst nodot privātās rokās, ir pasakas nabagiem. Vienkārši iekļausim biržas sarakstā 10 % akciju, sarīkosim trīs vai četrus šādus IPO, un jautājums būs atrisināts.
Visa pasaule strādā ar algoritmisko tirdzniecību, šie fondi pērk automātiski, bet mēs sava mazā izmēra dēļ pat neiekļūstam viņu atlasē.
Tātad, jūsuprāt, akciju cenas nav zemas kara dēļ?
Nedomāju, ka karam ir liela ietekme. Fondi, kas pēc savas darbības profila iegulda Centrāleiropā un Austrumeiropā, zina mūsu riskus.
Privātā preču zīme – tās ir sāpes. Bet peļņa pagaidām tāda pati
Vai Anglijas olu ražotnes iegāde Latvijas “Agrova” dod kaut kādu sinerģiju?
Tiešu finansiālu sinerģiju – nē. Taču tā rada papildu stabilitātes sajūtu: “Agrova Baltics” tagad ir daļa no starptautiskas grupas. Daļa komandas ir iesaistīta gan Latvijas, gan Lielbritānijas uzņēmuma vadībā. Tādējādi mums šeit ir labāka praktiskā izpratne par Eiropas tirgu un to, kā darbojas lielie tirdzniecības tīkli. Tas būtiski paplašina komandas, ne tikai manu, redzesloku.
Šogad nedaudz mazāk nekā puse jūsu pārdošanas apjoma ir tirdzniecības tīklu privātās preču zīmes (“private label”) produkcija. Tās īpatsvars pieaudzis no 34 % līdz 45 %. Parasti uzskata, ka, piekrītot ražot privāto preču zīmju produkciju, ražotājs atdod tirdzniecības tīkliem varu cenu noteikšanā. Vai varam salīdzināt peļņas maržu olām ar jūsu pašu zīmolu “Oluksne” un tīklu preču zīmēm?
Jābūt reālistiem: ražotājs ar piecu vai 50 miljonu eiro apgrozījumu nav līdzvērtīgā pozīcijā mazumtirgotājam, kura ieņēmumi ir miljards vai divi. Spēku samērs jau tā nav mūsu pusē. Taču privātās preču zīmes ražotājiem ir globāla sāpe, ne tikai Baltijā.
Rietumeiropā situācija ir daudz bēdīgāka. Patiesībā situācija, ko pagaidām izdodas saglabāt Baltijā, vēl ir laba.
Vai esmu apmierināts ar pašreizējo situāciju Eiropā? Nē. Ikviens uzņēmējs lieliski saprot, kāpēc tas tiek darīts: tas dod tirdzniecības tīkliem ļoti lielu varu – mainīt piegādātāju, nemainot iepakojumu. Gala pircējs pat nesapratīs, ka kaut kas ir mainījies.
Jūs sakāt, ka privātās preču zīmes ir sāpes. Kāda ir to peļņas marža?
Pats interesantākais ir tas, ka es melotu, ja teiktu, ka sadarbība ar tirdzniecības tīkliem mums ir mazāk rentabla.
Tieši tāpēc šīs produkcijas īpatsvars mūsu apgrozījumā pieaug.
Ja jums tas ir tikpat rentabli, tad kāda ir tirdzniecības tīklu interese?
Sākumā tevi uzsēdina uz āķa. Bet kas notiks vēlāk – tas ir cits jautājums. Spānijā bija gadījums, kad viens pazīstams tirdzniecības tīkls pilnībā pārgāja uz viena liela olu ražotāja privātās preču zīmes produkciju. Ar labiem nosacījumiem. Protams, viņa ražošana bija pilnībā kreditēta, rēķinoties ar šiem apjomiem. Pēc tam viņam nosauca jaunu cenu, un rūpnīca nonāca izsolē.
Baltijā pagaidām izdodas saglabāt būtisku daļu produkcijas ar pašu zīmolu. Taču dinamika, kā jūs pareizi pamanījāt, ir negatīva. Vai mēs šo problēmu atrisināsim? Godīgi sakot, nē.
Manuprāt, tai būtu vajadzīgs visas pārtikas nozares ražotāju kopīgs impulss, jo ikvienam no mums ir svarīgi, lai veikalā būtu vietējie sieriņi, vietējais piens, vietējais siers, vietējās olas un vietējā gaļa.
Patērētājam ir tiesības zināt, kur produkts ražots. Ja konkrēta tirdzniecības tīkla iepakojumā šī iespēja apzināti izvēlēties tiek atņemta, man tas šķiet negodīgi.
Taču attiecībās ar tirdzniecības tīkliem mēs esam citā svara kategorijā un varam apelēt vienīgi pie patriotisma un rūpēm par patērētāju.
Par riskiem. Gandrīz puse jūsu apgrozījuma tiek pārdota tirdzniecības tīklu iepakojumā. Vai nākotnē šīs produkcijas rentabilitāte var strauji kristies, ja tirdzniecības tīkli stingrāk diktēs cenas?
Nedomāju, ka mēs uz to ietu. Galu galā mēs nodarbojamies ar biznesu. Desmit gadu laikā šajā nozarē nevaru teikt, ka mēs kādreiz būtu pelnījuši mazāk ar “private label” nekā ar saviem zīmoliem.
Taču pastāv risks, ka sākumā tevi piebaro ar burkāniem, bet pēc tam izspiež no tirgus un nomaina pret citiem piegādātājiem.
Domāju, investori zina, ka visi jaunie ražošanas apjomi, ko pašlaik veidojam, būs paredzēti eksportam. Tajā pašā laikā cilvēki savās valstīs parasti dod priekšroku vietējai produkcijai. Lai mēs varētu ienākt jaunos tirgos, mūsu mērķa klienti ir starptautiskie tirdzniecības tīkli un privātās preču zīmes. Itāļiem mūsu Latvijas zīmoli nav īpaši vajadzīgi.
Kad ieeju savā veikalā, tur ir Ukrainas olas par 1,59 eiro, un tās vienmēr ātri izpērk. Vietējās olas maksā ap diviem eiro vai vairāk. Cik labi darbojas patriotisms, ja ārzemju produkts ir par 25 % lētāks?
Tas darbojas. Taču, ja konkrētā tirdzniecības tīklā divas trešdaļas olu sortimenta ir no trešajām valstīm, kuras neievēro Eiropas standartus, neviens Eiropas ražotājs ar tām nekad nespēs konkurēt.
Tāpēc jautājums drīzāk jāuzdod tirdzniecības tīkliem. Ja ieiesiet lielveikalos Vācijā, Francijā, Polijā vai Itālijā, Ukrainas olas tur neredzēsiet.
Pēdējā gada pārskatā teikts, ka Ukrainas imports nav kļuvis par nopietnu apdraudējumu.
Ukrainas faktors kara darbības dēļ ir epizodisks. Ja Ukraina spētu nodrošināt stabilas piegādes, visiem Eiropas ražotājiem klātos ļoti grūti.
Dāvanas akcionāriem. Bija strīdi
Sākas kārtējā ražošanas paplašināšana, kurā ieguldīsiet vairāk nekā 30 miljonus eiro. Kādi ir mērķi attiecībā uz apgrozījumu un peļņu?
Mēs pievienosim trīs cehus, katrā būs 125 000 dējējvistu – kopā 375 000. Pašlaik mūsu ganāmpulkā ir aptuveni 700 tūkstoši vistu. Nav grūti aprēķināt, ka pieaugums būs ievērojams.
Taču, kā jau runājām, nozare ir cikliska. Pēdējā vebinārā es godīgi teicu, ka tādu rentabilitātes līmeni, kādu uzrādījām gada pirmajā pusē, lauksaimniecībā ilgtermiņā neviens nekad nav sasniedzis. Es neteikšu, ka mēs to spēsim atkārtot. Protams, es to gribētu. Arī akcionāri to gribētu. Taču tas nav iespējams.
Intervijas sākumā jūs runājāt par nozares cikliskumu un to, ka var būt gadi, kad strādājat bez peļņas vai pat ar zaudējumiem. Vai jums ir stresa testi, kuros aprēķināts, pie kāda barības cenu kāpuma un olu cenu krituma bizness sāks strādāt bez peļņas vai ciest zaudējumus?
Protams, stresa testi ir. Mēs tos veicam gan sev, gan saviem finanšu partneriem. Skaitļus nenosaukšu.
Tas ir viens no iemesliem, kāpēc attīstām alternatīvus darbības virzienus, esam sākuši ražot proteīna produktus “Fiteg2”, atklājuši olu pārstrādes cehu un ražojam šķidros olu produktus “HoReCa” [viesnīcu un ēdināšanas] segmentam. Protams, vēlamies diversificēt biznesu, tostarp attīstīt pārstrādi.
Par “Fiteg2” gada pārskatā teikts, ka tā īpatsvars pārdošanā netiek norādīts, jo pašlaik šie rādītāji ir nenozīmīgi. Vai pastāv iespēja, ka šis virziens nākotnē sniegs būtisku finansiālu ieguldījumu?
Skaidrs, ka šeit jāveido starptautisks bizness. Pasaulē ir vairāki veiksmīgi piemēri, kad šādi uzņēmumi sasniedz pat miljardos mērāmu apgrozījumu. Mēs šo biznesu jau no paša sākuma veidojam kā e-komerciju. Tā ir pavisam cita nozare, un mums ir atsevišķa komanda.
Galvenā grūtība ir šāda: tev var būt lielisks produkts un laba peļņas marža, taču, ja vēlies strauji augt, mārketings gandrīz pilnībā apēd peļņu.
Pašlaik mēs vēl esam izaugsmes stadijā. Apjomi kļūst interesanti.
Vai gada pārdošanas apjoms ir simtiem tūkstošu eiro, nevis miljons?
Šogad tas varētu būt septiņciparu skaitlis. Taču pagaidām neesmu gatavs galvot, ka mēs to noteikti sasniegsim. Tirgū ir ļoti liela konkurence.
Un par akcionāru lojalitātes programmu. Kad “Agrova” gatavojās IPO, šis jautājums tika apspriests. Jūsu padomes loceklis Uldis Iltneris, kuram ir liela pieredze ar lojalitātes programmu AS “Madara Cosmetics”, pārliecināja jūs, ka akcionāriem vajadzētu piedāvāt kādus bonusus, jo cilvēkiem tas patīk. Piemēram, “Madara” saviem akcionāriem sūta bezmaksas kosmētiku. Jūs toreiz atbildējāt, ka ar olām tas ir sarežģīti, tostarp loģistikas dēļ – tās nevar atstāt pakomātā. Pēc tam jums parādījās “Fiteg2”, un radās, manuprāt, skopākā akcionāru lojalitātes programma, kādu Latvijā esmu redzējis: 15–20 % atlaide “Fiteg2” produktiem. Vai nebija domas vēlreiz pārdomāt šo jautājumu?
Mums par to bija daudz diskusiju. Taču es esmu pragmatisks cilvēks. Neticu, ka ar “Fiteg2” produkciju mēs varētu palielināt akciju likviditāti un tirgus kapitalizāciju.
Tomēr neteiktu, ka nekādas izmaiņas nebūs.
Lojalitātes programma kā mārketinga instruments un zīmola atpazīstamības uzlabošana – tam es ticu. Taču akciju cenu tas neietekmētu.
Varat analizēt akciju cenas dinamiku biržā pēdējo sešu mēnešu laikā. Bija divi kāpumi. Viens – kad paziņojām par dividendēm. Otrs – kad paziņojām, cik esam nopelnījuši pusgadā. Tie ir faktori, kas ietekmē akciju cenu. Bet bezmaksas proteīna batoniņš – ne.
Cilvēki, kuri pašlaik pērk mūsu akcijas biržā, lielākoties ir vietējie investori. Domāju, tie nav spekulanti, bet gan investori, kuri tic stabilai pārtikas rūpniecībai šajā valstī. Olas ir lētākais proteīna avots, un cilvēki vienmēr ēdīs. Ja mēs gadu no gada turpināsim maksāt dividendes, kā to darījām šogad, būs pavisam labi.